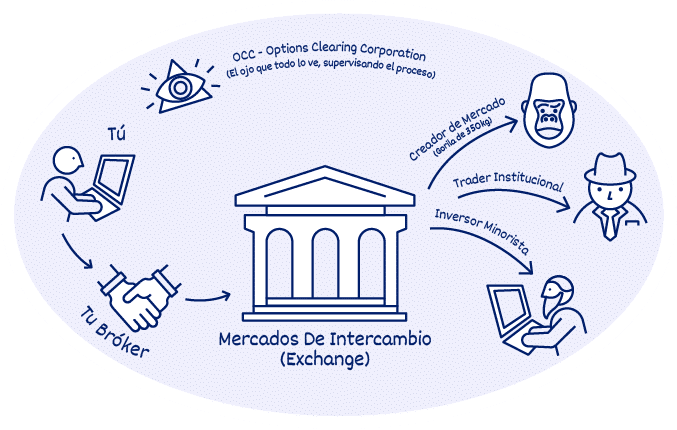
Detrás de cada orden que envías sobre una opción hay cuatro agentes: otros particulares, fondos y mesas institucionales, los creadores de mercado (market makers, las firmas que ponen precio) y tu bróker. En la práctica, tu contraparte casi siempre es un profesional. Por eso el precio que ves no es exactamente el precio que pagas: la diferencia, el spread, te cobra en silencio cada vez que entras y cada vez que sales.
Quiénes hay al otro lado de tu orden
En opciones no compras a una máquina. Tu orden se cruza con la de otra persona o con una firma que hace de contra de forma profesional. Son cuatro los agentes en juego y cada uno actúa por un motivo distinto.
| Agente | Qué hace | Cómo gana | Qué notas tú |
|---|---|---|---|
| Inversor particular | Compra y vende contratos con su propia opinión sobre el subyacente, el activo de la opción. | Si acierta con la dirección y el plazo. | Aporta poco volumen y rara vez aparece en las primeras filas del libro de órdenes. |
| Fondos y mesas institucionales | Cubren carteras grandes, venden o compran volatilidad y ejecutan bloques de cientos de contratos. | Con primas, que es el pago por vender la opción, comisiones y diferencias de precio a gran escala. | Mueven el precio de golpe al entrar o salir de un vencimiento, la fecha en que caduca la opción. |
| Creador de mercado (market maker) | Cotiza a la vez precio de compra y de venta durante toda la sesión. | Con el spread, la diferencia entre ambos precios, y girando ese inventario. | Es el que te da contra qué operar cuando ves dos precios. |
| Bróker | Recibe tu orden, comprueba el margen, la garantía que exige, y la envía al mercado. | Con comisiones y con el interés que cobra por el margen prestado. | Intermedia: no es tu contraparte salvo que opere por cuenta propia. |
El matiz que cambia todo: en una acción puedes cruzarte con otro particular de tu misma mano. En una opción poco negociada, del otro lado casi siempre hay alguien que lleva años haciendo esto con modelos detrás.
Qué hace el creador de mercado
El creador de mercado se compromete a tener precio comprando y vendiendo a la vez, y acepta quedarse con contratos que quizá nadie quiera después. Ese riesgo es el que cobra con el spread: compra a 2,40 y vende a 2,60, y su beneficio típico es esa diferencia mientras logra girar el inventario.
BME describe así a los creadores de mercado de MEFF: garantizan una imagen de precios constante durante el día y ofrecen liquidez para tamaños mayores que los que absorbería el libro, con horquillas ajustadas (fuente: página oficial de MEFF en BME, Comprobado el 24 de septiembre de 2026).
No opera contigo por deporte: si te compra a 2,40 es porque cree que puede revender a 2,50 o cubrir el riesgo en el subyacente en segundos. Su objetivo es girar inventario, no adivinar tu intención. Cuando sube la volatilidad, que es cuánto se mueve el precio, ensancha la horquilla: por eso una opción cotiza 0,10 un martes tranquilo y 0,35 la mañana del dato de empleo.
Por qué importa la liquidez
La liquidez es la facilidad con la que puedes comprar o vender sin mover el precio. Se ve en dos sitios: el libro de órdenes, la lista de precios de compra y de venta pendientes con los contratos de cada fila, y la horquilla, cuanto más estrecha menos te cuesta entrar y salir.
Profundidad y horquilla no son lo mismo: una opción puede mostrar 0,10 de diferencia y tener solo tres contratos en venta. Ejemplo: quieres cinco contratos y en venta hay tres a 2,60 y dos a 2,70. Pagas 780 euros por los tres primeros y 540 por los otros dos: 1.320 euros, con una media de 2,64 por acción. Si los cinco cupieran a 2,60 serían 1.300 euros: te cuesta 20 euros más, unos 4 céntimos por acción, por entrar de golpe.
Cómo el spread te cobra en silencio
El spread bid-ask es la diferencia entre el precio al que el mercado compra, el bid, y el precio al que vende, el ask. Tú compras por el ask y vendes por el bid, así que la horquilla se paga dos veces por operación: una al entrar y otra al salir.
Ejemplo con números redondos e inventados. Una call cotiza 2,40 / 2,60 y cada contrato cubre 100 acciones. Compras un contrato al ask: 260 euros. El subyacente no se mueve y vendes al bid: 240 euros. Has perdido 20 euros, un 7,7 por ciento de lo que pagaste, sin que nadie pronuncie una palabra. Esos 20 euros son el margen del creador de mercado.
El efecto se acumula. Cinco idas y vueltas al mes con esa horquilla son 100 euros al mes y 1.200 euros al año (ejemplo), antes de comisiones. Y hay un caso peor: comparar la prima con la horquilla. Una horquilla de 0,10 sobre una prima de 0,50 es ya un 20 por ciento del valor de la opción.
Tres pautas para pagar menos horquilla: opera cuando el mercado tenga volumen, evita los minutos de apertura y los últimos días del vencimiento, y fija tu precio con una orden limitada en lugar de aceptar lo que haya. La guía de tipos de órdenes explica cuándo conviene cada uno.
Tu bróker, la contrapartida central y el riesgo de contraparte
El bróker solo transmite tu orden y cobra por ello. Se vuelve tu contraparte únicamente cuando opera por cuenta propia, y entonces se queda con el otro lado y se cubre en el mercado. Firmar con un bróker conocido no reduce ese riesgo.
Después de la ejecución aparece otro agente: la contrapartida central, una entidad que se coloca entre las dos partes y garantiza el cumplimiento. En el mercado español de opciones esa función la cumple BME Clearing, que compensa los derivados financieros de MEFF y registró 15 millones de contratos de opciones sobre acciones hasta noviembre de 2025 (fuente: Informe de Mercado de BME 2025, Comprobado el 24 de septiembre de 2026). Tras el cruce, tu riesgo deja de ser con quien te atendió y pasa a ser con esa cámara.
Errores frecuentes
Antes de la primera orden sobre opciones, repasa esta lista:
- Usar orden de mercado en una opción poco líquida. Aceptas el precio que haya, aunque sea una fila con un solo contrato.
- No mirar la profundidad. Dos precios bonitos dicen poco si solo hay tres contratos en cada lado del libro.
- Operar en el arranque y en el cierre. Los creadores de mercado ajustan la horquilla cuando hay menos volumen.
- Olvidar la comisión. Se suma a la horquilla y al interés del margen prestado.
- Confundir prima barata con opción barata. Una prima de 0,40 con horquilla de 0,15 ya lleva un 37,5 por ciento de coste de entrada.
- Dar por sentado que el bróker está de tu lado. Cobra comisión tanto si ganas como si pierdes.
Preguntas frecuentes
¿Mi bróker es quien me vende las opciones?
Casi nunca. El bróker solo enruta tu orden y cobra comisión, y solo se convierte en tu contraparte si decide operar por cuenta propia. Después de ejecutar, la contrapartida central es la que responde ante ti.
¿Puedo negociar el precio de la prima?
Sí, con una orden limitada: fijas el precio máximo que pagas o el mínimo que aceptas recibir y, si no aparece, la orden queda sin ejecutar. Es la forma de no pagar la horquilla entera por impaciencia.
¿Por qué el spread de mi opción es tan grande?
Porque hay pocos creadores de mercado en ese contrato, el subyacente se mueve mucho, se acerca el vencimiento o el mercado está cerrando. A más incertidumbre, más margen pide quien pone precio.
¿Cómo sé si una opción es líquida antes de entrar?
Mira el libro: horquilla estrecha y varias filas con contratos en ambos lados. Comprueba también el volumen negociado del día y el interés abierto, que es el total de contratos vivos.
Este artículo es divulgativo y explica quiénes operan en el mercado de opciones y cómo funciona la horquilla. No constituye asesoramiento financiero ni recomendación de inversión: cada decisión y su riesgo son tuyos.